Que couvre la garantie décennale ? Le guide clair pour les professionnels du bâtiment
15 April 2026
La garantie décennale revient à chaque devis, à chaque réception. Elle engage le constructeur pendant dix ans. Mais une question reste floue pour beaucoup : que couvre-t-elle vraiment ?
Tout n'est pas garanti. Une rayure ou un défaut esthétique ne déclenchent pas la décennale. Une infiltration ou une fissure structurelle, oui. Ce guide fait le tri, avec l'éclairage de Dimitri Bianchi, courtier spécialisé en assurances construction. Découvrez pourquoi un suivi de chantier clair et à jour sera votre meilleure protection le jour où un désordre apparaît.
La garantie décennale couvre les dommages graves
La garantie décennale vise les désordres les plus sérieux. Ceux qui compromettent la solidité de l'ouvrage, ou qui le rendent impropre à sa destination, par exemple si le bâtiment ne tient plus correctement, ou s’il ne peut plus être utilisé normalement.
Elle court pendant dix ans à compter de la réception des travaux. Elle protège le maître d'ouvrage, mais aussi les propriétaires successifs du bien.
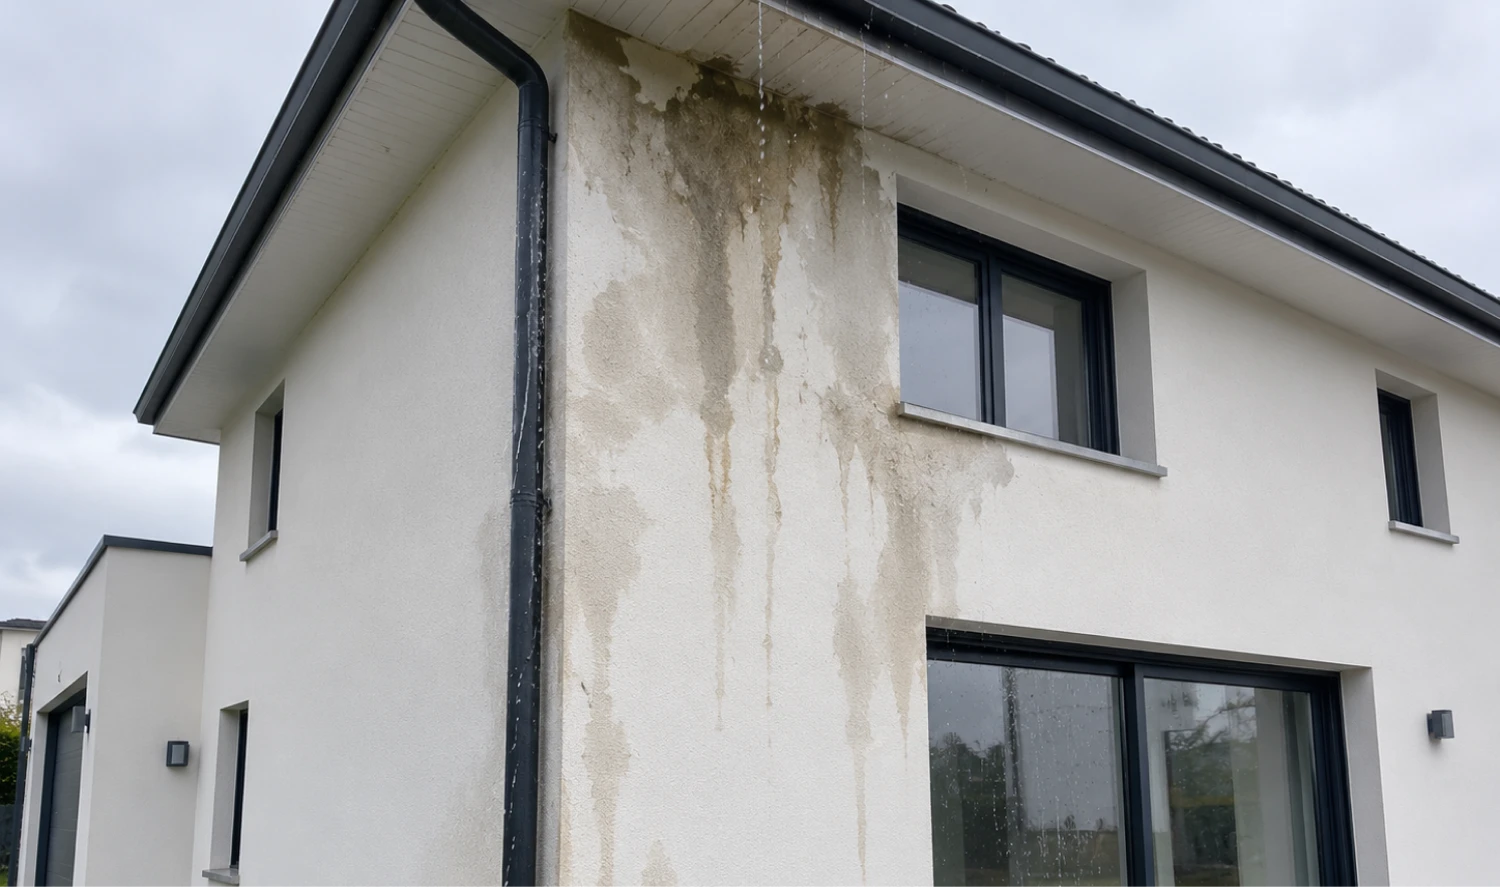
Concrètement, cela peut arriver après la livraison d’un logement, lorsque des infiltrations apparaissent et rendent certaines pièces difficiles à utiliser. Si le logement n’est plus habitable dans des conditions normales, la garantie décennale peut alors s’appliquer.
Les dommages qui touchent la solidité
La première famille de dommages concerne la structure : fondations, murs porteurs, charpente, toiture, planchers. Un mur qui se fissure fortement, une dalle qui s'affaisse, une charpente avec un défaut majeur, une toiture mal posée qui entraîne des dégâts importants…
Le critère essentiel reste la gravité du dommage. Un simple défaut d’aspect relève d’un autre niveau de traitement. En revanche, un désordre qui menace la solidité de l’ouvrage peut faire entrer en jeu la garantie décennale.
Les dommages qui rendent l'ouvrage inutilisable
La deuxième famille concerne l'usage. Un ouvrage peut rester debout, mais devenir inutilisable. C'est la notion d'ouvrage rendu impropre à sa destination.
En pratique, une maison avec des infiltrations importantes peut devenir inhabitable. Un local professionnel avec un défaut d'étanchéité peut ne plus servir. Pour un expert en bâtiment ou un maître d'œuvre, cette nuance est essentielle : elle dit si un désordre relève d'un simple SAV, d'une réserve, ou d'un vrai sinistre décennal.
Quels travaux sont concernés ?
La garantie décennale concerne les travaux de construction, de rénovation lourde et certaines réhabilitations. Elle s'applique dès qu'un professionnel intervient sur un ouvrage et que sa responsabilité peut être engagée.
Construction neuve, extension, surélévation, réfection de toiture, travaux touchant l'étanchéité : tout cela entre dans le champ. Concrètement, un artisan qui pose une toiture-terrasse engage sa décennale si un défaut de pose provoque des infiltrations majeures après réception.
C'est pour cette raison que le devis doit être précis. Il décrit les travaux, les techniques et le périmètre d'intervention. En cas de sinistre, cette trace écrite compte.
Qui doit souscrire une assurance décennale ?
Tous les professionnels dont la responsabilité décennale peut être engagée doivent être couverts : constructeurs, entrepreneurs, architectes, bureaux d'études, maîtres d'œuvre.
La règle est simple. Si votre intervention peut engager la solidité ou l'usage normal de l'ouvrage, l'assurance doit être en place avant l'ouverture du chantier. On n'attend pas le premier problème pour se poser la question.
Le maître d'ouvrage a aussi un rôle. Il doit demander les attestations d'assurance avant le démarrage, les conserver, et formaliser la réception. Par exemple, un syndic fait refaire une toiture. Quelques mois plus tard, une infiltration apparaît. Pour réagir vite, il doit retrouver facilement les entreprises intervenues, les lots concernés et les attestations associées.
À partir de quand court la garantie ?
La garantie décennale court à partir de la réception des travaux. La réception est donc une étape décisive : c'est le moment où le maître d'ouvrage accepte l'ouvrage, avec ou sans réserves, le plus souvent par un procès-verbal.
Une réception mal préparée complique tout. Une bonne méthode de levée de réserves sécurise ce passage : chaque réserve est localisée, datée, illustrée et suivie jusqu'à sa clôture.
Ce que la garantie décennale ne couvre pas
La décennale ne remplace ni la garantie de parfait achèvement, ni la garantie biennale. Elle ne couvre pas non plus les défauts esthétiques, l'usure normale ou les dommages liés à un mauvais entretien.
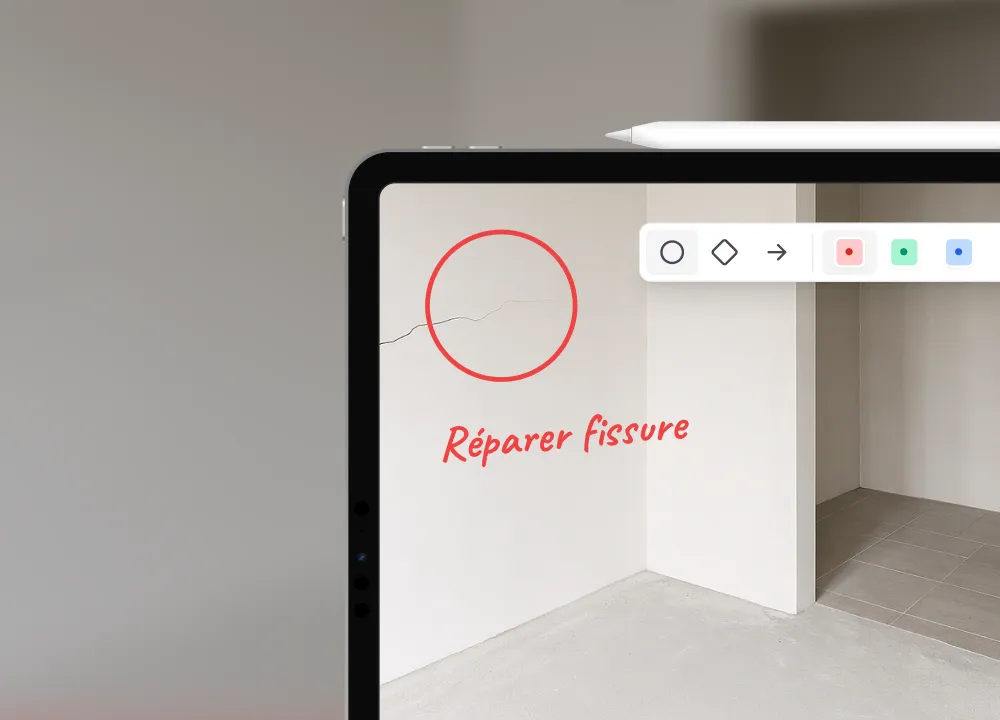
Concrètement, une peinture qui jaunit, une petite rayure ou un réglage de porte ne déclenchent pas une décennale. Le bon réflexe consiste à qualifier le problème avant de parler d'assurance. Une fissure fine et stable dans un enduit n'a pas le même poids qu'une fissure traversante qui laisse passer l'eau.
Décennale, dommages-ouvrage, parfait achèvement : qui fait quoi ?
Plusieurs garanties entourent un chantier. Elles n'ont ni le même rôle, ni la même durée.
La garantie de parfait achèvement couvre les désordres signalés à la réception ou dans l'année qui suit. La garantie biennale concerne certains équipements dissociables pendant deux ans. La garantie décennale protège contre les dommages graves pendant dix ans.
L'assurance dommages-ouvrage, elle, est souscrite par le maître d'ouvrage. Elle préfinance les réparations relevant de la décennale, sans attendre que les responsabilités soient tranchées entre les intervenants.
Le sujet ici n'est pas de choisir une garantie contre l'autre, mais de savoir laquelle activer selon le problème !
Comment bien choisir son assurance décennale ?
Le choix d’une garantie décennale se joue aussi dans le détail du contrat. Avant de s’engager, il faut vérifier ce qui est réellement couvert, les limites prévues et les démarches à respecter en cas de sinistre.
Dimitri Bianchi, courtier spécialisé en assurances construction, conseille de poser trois questions simples à chaque assureur :
- Que couvre la garantie ?
- Quel est le montant de la franchise ?
- La responsabilité civile est-elle incluse ?
Ce sont des questions basiques mais, sur un chantier, elles évitent de mauvaises surprises.
Autre point sensible : déclarer les métiers réellement exercés. Une entreprise qui réalise des travaux non déclarés dans son contrat peut se retrouver sans couverture en cas de sinistre. Mieux vaut perdre dix minutes à clarifier son activité que découvrir trop tard qu'un lot n'était pas garanti.
Pourquoi le suivi de chantier est central en cas de sinistre
Quand un sinistre apparaît, l'assureur cherche des faits, pas des impressions. Il veut comprendre les travaux réalisés, les dates, les lots, les entreprises, les réserves, les photos et les échanges.
Un historique de chantier complet devient alors une vraie protection. Il permet de répondre vite : qui est intervenu, quand le désordre a-t-il été signalé, quelle solution a été demandée, quelle entreprise était concernée…
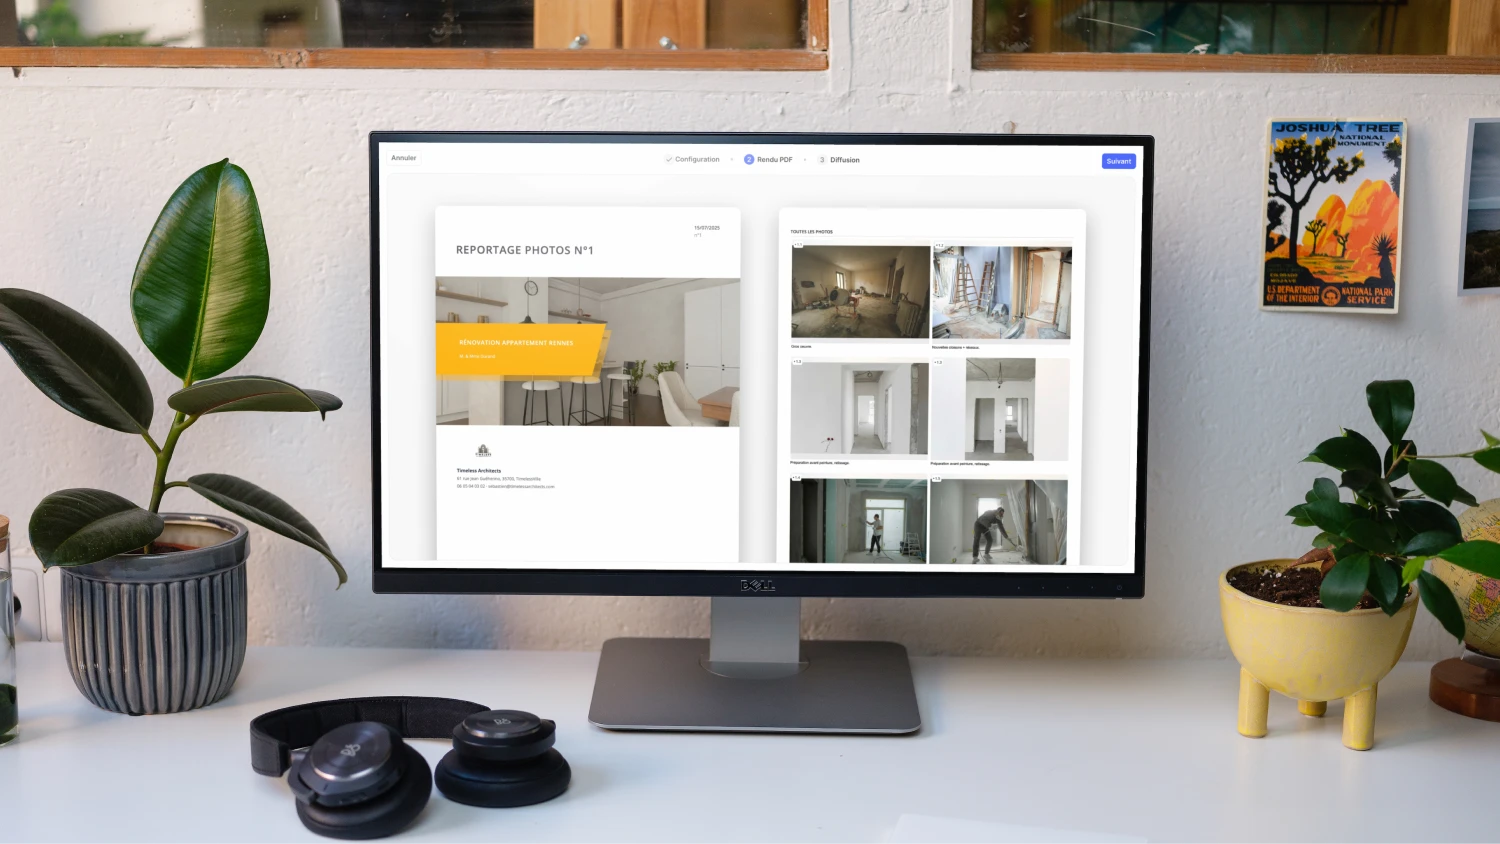
C’est là qu’un suivi numérique devient utile. Une remarque peut être placée directement sur le plan, datée et accompagnée d’une photo. Le compte rendu de visite de chantier reprend ensuite ces éléments dans un document clair, prêt à être partagé, et un reportage photo daté garde la mémoire de chaque étape.
En cas de sinistre, la différence est nette : l’information existe déjà, avec son contexte. Une infiltration, par exemple, peut être retrouvée avec sa localisation, le lot concerné et les éléments observés sur place.
Cette trace structurée pèse beaucoup plus qu’un souvenir ou qu’une photo isolée dans un téléphone.
Documenter avant d'avoir un problème
La garantie décennale protège contre les dommages graves, mais elle fonctionne mieux quand le chantier est clair : avec des devis précis, des attestations vérifiées, une réception formalisée, et des rapports conservés.
C'est ce travail invisible qui protège le projet. Il rassure le client, aide les entreprises, et facilite la gestion d'un sinistre s'il survient après livraison.
Envie de sécuriser vos chantiers avec un suivi tracé de bout en bout ? Profitez de votre essai gratuit Archireport pendant 30 jours, sans engagement et sans carte de crédit. Vous gardez une trace claire de chaque étape de votre chantier, avec des éléments fiables à retrouver en cas de litige.
Ces modules pourraient vous plaire
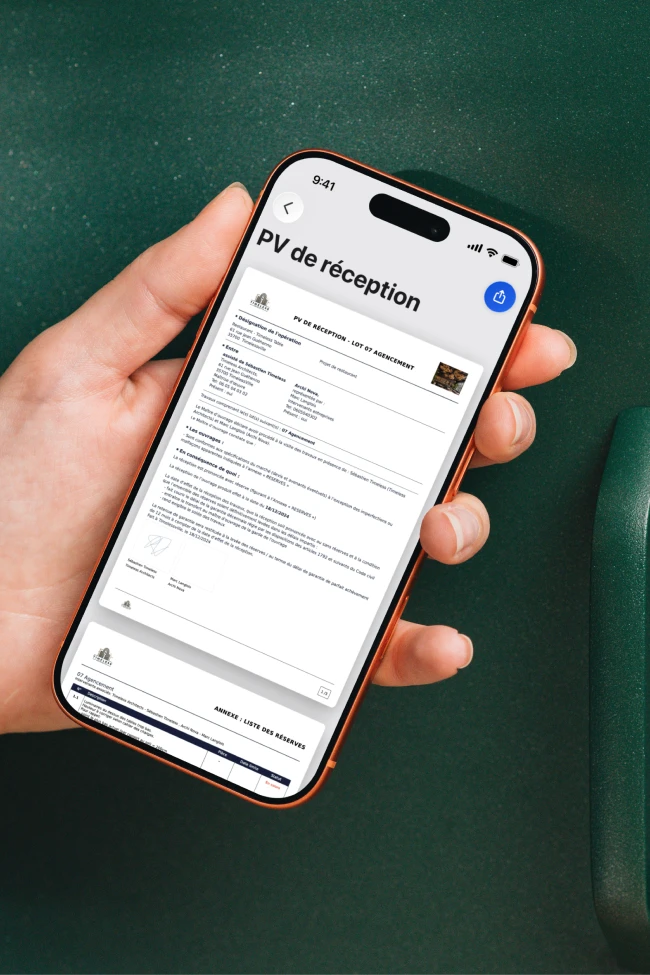
PV réception (marchés privés)
5 € HT / mois
PV réception (marchés privés)
Fiches SAV
5 € HT / mois
Fiches SAV
Rapports d’expertise
5 € HT / mois
Rapports d’expertise
Gagnez 60 minutes dès la prochaine visite.

Projets illimités

Utilisation immédiate

Pas besoin de CB